Os reformados indignados.


Luís Menezes Leitão,


Eu acho que todos os reformados têm razão em protestar contra a contribuição especial de solidariedade, que é um verdadeiro imposto de classe e por isso claramente inconstitucional. Agora aparecer um movimento de reformados ricos, essencialmente composto por banqueiros, a querer misturar-se com os movimentos de reformados pobres, demonstra uma falta de senso que brada aos céus. Era previsível o flop em que iria cair a apresentação do seu movimento, com o imediato surgimento de um reformado verdadeiramente indignado a protestar contra este tipo de indignados. Na verdade, só lhes faltou solicitar o alto patrocínio de Cavaco Silva para o seu movimento, ele também um reformado veementemente indignado com a pensão que não lhe chega para as despesas.


A estratégia do Governo tem sido explorar as divisões que existem entre os portugueses. Inicialmente virou os do sector privado contra os funcionários públicos. Depois virou os trabalhadores do activo contra os reformados. Agora este movimento conseguiu virar os reformados pobres contra os ricos, prestando com isso um enorme serviço ao Governo na sua estratégia de dividir para reinar. A luta contra a contribuição especial de soiidariedade vai esmorecer por causa deste disparate, assim se aceitando o confisco por via fiscal das pensões de pessoas que descontaram uma vida toda para ter reformas. E a opinião pública vai aceitar pacificamente este esbulho, julgando estar a castigar os banqueiros. Pior era impossível.
Túmulos caiados


Pedro Correia,

Existe algo obsceno nesta litigação milionária, no exacto momento em que vivemos. Ao ponto de afrontar a consciência de um cristão que um banqueiro alegadamente católico continue a proclamar-se discípulo espiritual do Nazareno. Daquele que sempre enalteceu a caridade e sempre combateu a cupidez. Daquele que expulsou os vendilhões ao vê-los profanar o templo. Daquele que condenou sem rodeios a hipocrisia dos fariseus, “túmulos caiados”, capazes de atribuir mais importância ao ouro do que ao altar.


Portugal e o Sporting


Rui Rocha,

Afirmar o paralelismo entre a situação de Portugal e a do Sporting constitui um recurso discursivo demasiado tentador. Todavia, se quisermos ser rigorosos nos argumentos que utilizamos, devemos reconhecer que a analogia entre situações não é perfeita. Portugal, apesar de tudo, regressou aos mercados, situação que constitui um sinal de retoma de credibilidade, independentemente de sabermos se tal se deve a factores internos ou externos. O Sporting, por seu lado, saiu do mercado de Janeiro ainda mais enxovalhado. Há, todavia, um aspecto em que o país e o clube apresentam semelhanças evidentes. Refiro-me, naturalmente, à submissão e cedência perante os interesses do BES.

Crowfunding é no BES


Rui Rocha,


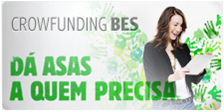
Um dos meus passatempos  favoritos é visitar  o site do BES. Call me nuts, mas gosto de me manter informado sobre o modo como a famíla investe o dinheiro que o Estado me vai extorquindo para pagar as PPP e outras cavalarias do género. Ontem, reparei no banner ali mais acima. Primeiro, deixei-me levar pelo entusiasmo. Cá está, pensei. O BES está no bom caminho: apropria-se dos nossos impostos mas utiliza-o de forma meritória para dinamizar redes de financiamento de pequenas iniciativas e negócios. Só depois reparei que o que está em causa não é Crowdfunding, mas Crowfunding. Não se trata, portanto, de promover o empreendedorismo, mas de coisa bem diferente. Ou me engano muito, ou o que se pretende é projectar a imagem de Ricardo Salgado e do próprio banco, recorrendo à simbologia do corvo. Se virmos bem, faz todo o sentido. Sobretudo se pensarmos que este representante da Ordem dos Passeriformes possui ampla distribuição geográfica (isto é, está em todo o lado, tal como o próprio espírito santo), manifesta preferência por pequenos invertebrados e apresenta hábitos necrófagos.

Continuidade


escafandro,

Quando vejo bancos recorrerem a financiamento público, como é actualmente o caso do Banif e antes foi o do BCP, do BPI e da Caixa, muito embora sabendo que em parte as suas dificuldades advêm de exigências recentes de reforço de capitais, não consigo deixar de pensar nos bonitos planos que, há cerca de meia dúzia de anos, instigados pela moda (que CEO gosta de – para usar as palavras da guru Heidi Klum – estar out?) e por consultores bastante satisfatoriamente remunerados (consultoria: um sector de bens não transaccionáveis que cresceu imenso nas últimas décadas e de que raramente se fala), eles andaram a elaborar. Chamavam-se «planos de continuidade do negócio» e incluíam todos os riscos que podiam afectar a actividade e o lucro (incêndios, terramotos, invasão das instalações, ataques com explosivos, anthrax ou vírus informáticos, subida do nível das águas do mar por acção do efeito de estufa, avaria do autoclismo nas casas de banho dos elementos das comissões executivas), excepto os decorrentes do próprio negócio bancário. Ainda por cima, teria bastado acrescentar uma alínea extremamente curta – mas que, bem vistas as coisas, se provou ser desnecessária: «recorrer ao Estado». Que o negócio continue, então.

O banqueiro anarquista.


Luís Menezes Leitão,


Fernando Ulrich transformou-se num verdadeiro exemplo do banqueiro anarquista de que falava Fernando Pessoa. Defende a liberdade, mas apenas para si próprio. Os banqueiros conseguiram que o seu negócio privado, a banca, esteja completamente excluído da austeridade, e que até a troika tenha cá metido 12.000 milhões de euros para salvar os bancos. Para esse efeito, pode ser necessário cortar salários e pensões, mesmo ao arrepio da Constituição vigente. Isso, no entanto, não impressiona Fernando Ulrich. O Tribunal Constitucional pronuncia-se contra o corte de subsídios? Temos uma ditadura do Tribunal Constitucional, que qualquer banqueiro anarquista tem o dever de combater. Há dúvidas sobre se o país aguenta tanta austeridade? Claro que aguenta. Os bancos é que não podem ficar sem os seus lucros habituais.


Se há algo que não faz qualquer sentido é que os bancos sejam o único negócio que nunca pode falir, tendo que ser ajudado pelo Estado. Os bancos conseguiram assim a suprema liberdade. Já os cidadãos tornaram-se escravos do Estado, tendo que pagar em impostos e cortes de salários e pensões a irresponsabilidade dos outros.


Pessoa põe estas palavras na boca do banqueiro anarquista: “Eu libertei-me a mim; fiz o meu dever simultaneamente para comigo e para com a liberdade. Por que é que os outros, os meus camaradas, não fizeram o mesmo? Eu não os impedi. Esse é que teria sido o crime, se os tivesse impedido. Mas eu nem sequer os impedi ocultando-lhes o verdadeiro processo anarquista; logo que descobri o processo, disse-o claramente a todos. O próprio processo me impedia de fazer mais. Que mais podia fazer? Compeli-los a seguir o caminho? Mesmo que o pudesse fazer, não o faria, porque seria tirar-lhes a liberdade, e isso era contra os meus princípios anarquistas. Auxiliá-los? Também não podia ser, pela mesma razão. Eu nunca ajudei, nem ajudo, ninguém, porque isso, sendo diminuir a liberdade alheia, é também contra os meus princípios. V. o que me está censurando é eu não ser mais gente que uma pessoa só. Por que me censura o cumprimento do meu dever de libertar, até onde eu o podia cumprir? Por que não os censura antes a eles por não terem cumprido o deles?“.

Um ponto em que concordo com BE e PC


escafandro,

Que os bancos aceitassem avaliações optimistas para poderem conceder montantes superiores de crédito à habitação deveria ser problema deles. Que PSD e CDS tenham recuado na legislação que permitiria saldar a dívida com a entrega do imóvel é uma injustiça e um erro político – os tempos não estão para favores aos banqueiros.

Os instrumentos financeiros derivados.


Luís Menezes Leitão,


Chamaram-me a atenção para a entrevista acima colocada, dada por António Borges à BBC sobre os hedge funds. É bastante interessante ver a entrevista onde a defesa intransigente efectuada por António Borges da ausência de regulação destes produtos é completamente arrasada pelo entrevistador. É pena que a maior parte dos jornalistas televisivos portugueses não adopte este estilo incisivo de entrevistas, preferindo um estilo respeitador e até subserviente. O resultado é deixarem o entrevistado fazer afirmações extraordinárias, as quais não lhes suscitam sequer um comentário, quanto mais uma réplica.


O meu primeiro contacto com os intrumentos financeiros derivados foi na década de 90 quando me pediram colaboração para a preparação da legislação que estabeleceu o regime da tributação destas figuras. Tive então que estudar a fundo figuras como os futuros, os forwards, as opções e os swaps e a sua utilização para fins de especulação, cobertura e arbitragem. Já na altura fiquei perplexo com o elevadíssimo grau de risco que implicam estes produtos, o que levava a que para mim não passassem de contratos de jogo e aposta, apesar da sua qualificação geral como compra e venda de produtos financeiros. A meu ver, o investidor que adquire este tipo de produtos tem exactamente o mesmo comportamento daquele que aposta o dinheiro da empresa em Las Vegas, com a diferença de que em Las Vegas até normalmente perderá muito menos. Foi por isso com estranheza que na altura soube que estes produtos estavam a ser altamente usados na economia e que até no sector público se faziam swaps de dívida.


O que se passou em 1994, quando Nick Leeson conseguiu levar à falência o Barings Bank, uma instituição bancária com mais de 200 anos, perdendo na bolsa de derivados de Singapura 1,4 biliões de dólares, o dobro do valor do banco em bolsa, deveria ter servido de aviso a toda a gente para regular seriamente este tipo de produtos, limitando drasticamente a sua utilização. Nada disso se passou. Nick Leeson foi preso, servindo de bode expiatório, e este tipo de negócios continuou a fazer-se alegremente, permitindo o colapso total do sistema financeiro com a queda do Lehman Brothers. Não me admirou nada que ele na altura tivesse escrito este artigo perguntando a razão por ter sido o único preso por ter tomado a decisão de investir nestes produtos. Faz lembrar um programa cómico brasileiro da televisão de há muitos anos, em que se prendia um macaco por cometer um crime que estava generalizado. Ele, quando entrava na prisão e olhava para as celas todas vazias, perguntava ao carcereiro: “Mas só sou eu? Cadê os outros?”.


É por isso com a maior perplexidade que vejo o surgimento de uma notícia como esta, da qual ninguém fala. Será possível que ninguém tenha ainda aprendido nada com o que se passou?

O governo dos bancos.


Luís Menezes Leitão,


Começa a ser evidente que a democracia portuguesa se encontra à beira de colapso, estando a ser substituída por uma espécie de governo dos bancos, que ninguém elegeu, mas que estão verdadeiramente a ditar as cartas na política portuguesa. A forma como decorreu esta audição no parlamento é significativa. Depois de o Estado ter gasto mais de seis mil milhões de euros dos nossos impostos no BPN, vendeu-o por tuta e meia a outro banco, constando que até terá pago para ficarem com ele. Parece que a venda nessas condições era mais uma das imposições do Memorando da Troika. Mas, quando o Parlamento pede explicações sobre o negócio, o comprador permite-se tratar os deputados – que foram eleitos para representar os cidadãos – com uma enorme desconsideração, sugerindo que até lhe deviam estar muito agradecidos por ter comprado o Banco naquelas condições. Pergunto-me se em algum outro país do mundo seria possível um banqueiro tratar deputados assim.


Entretanto, a total incompetência que o Governo tem demonstrado na gestão das contas públicas é disfarçada com o argumento da “inevitabilidade”, aparecendo logo um coro de comentadores a entoar a mesma posição. Daniel Bessa já veio dizer que a decisão do Tribunal Constitucional apenas “precipitou” o alargamento dos cortes de subsídios ao privado, que já era “inevitável” face à evolução das contas públicas. Quanto à inevitabilidade, eu começo logo por perguntar se era inevitável a despesa gasta por Vítor Gaspar, logo que tomou posse, em criar um Conselho de Finanças Públicas e uma Estrutura de Acompanhamento dos Memorandos, quanto é que estes órgãos custam ao país, e por que razão nada fez até agora para reduzir o peso do Estado. E há outras contas que se podem fazer. O BPN foram pelo menos três anos de subsídios, os 12.000 milhões de euros que a troika nos deu para enterrar nos bancos são mais seis anos de subsídios. E tudo isto para os dirigentes desses bancos se permitirem falar assim aos deputados.


Os apoiantes desta política desastrosa e escandalosamente inconstitucional, e que insistem na sua “inevitabilidade”, talvez devessem responder a uma pergunta retórica. Se o Estado pode livremente confiscar salários e pensões, o que é que o impede de igualmente confiscar bancos?

Too old to rock’n’roll, too young to die


Bandeira,

(…) Em Abril de 1904, o cofre do Lazybones National Bank and Fiduciary Trust Co., de Illville, Illinois, foi arrombado. Se ali houvesse algo digno de ser roubado, teria sido fácil fazê-lo. Na verdade, o cofre não continha mais do que cem acções da Goldman Sachs, e os ladrões, em vez de as levarem, juntaram-lhes mais duzentas acções que traziam com eles. Depois fugiram, deixando o banco entalado com trezentas acções em vez de apenas cem. (…)

(Robert Benchley, Tell-Tale Clues, 1930, tradução caseira)

De resgate em resgate, com a Europa a passo de caracol.


Luís Menezes Leitão,


Tendo estado na semana passada em Hamburgo, fiquei com a óbvia conclusão de que os alemães estão a esgotar a sua paciência para os sucessivos resgates que os países europeus estão sistematicamente a exigir para salvar os seus bancos. Na primeira página de um jornal podia ler-se “Espanha vai precisar de um resgate. Quem paga a conta?“. Agora pelos vistos, não são apenas os espanhóis que já se conformaram com o resgate, como Chipre também se assume como mais um óbvio candidato. O motivo é sempre o mesmo: recapitalizar a banca. A Grécia ainda não declarou a bancarrota e a crise já varre a Europa como um tsunami. Espere-se para ver o que será depois da bancarrota grega que, com ou sem o Syriza no governo, parece inevitável.


Em qualquer caso, está à vista a total ineficiência das instituições europeias nesta época de crise. Multiplicam-se inúmeras cimeiras europeias, mas nunca se chega a solução alguma para este problema. Está à vista que o euro se vai afundar, enquanto a Europa continua a passo de caracol.

As estatísticas da realidade


fiodeprumo,

Os números do Boletim Estatístico do Banco de Portugal revelam que a dívida do Estado à banca continua a crescer. Esse aumento foi de quase 12 mil milhões de euros em relação a Março do ano passado.

Foi em 2010 que a dívida do Estado à banca disparou e quase duplicou. De facto, passou de 22.887 milhões de euros em Dezembro de 2009 para 45.235 milhões no mesmo mês do ano seguinte.

Na segunda metade do ano passado, a mesma dívida reduziu-se ligeiramente, mas voltou a crescer no início de 2012.

Esta evolução deve-se ao endividamento progressivo da administração central.

A dívida à banca representa menos de um terço da dívida total do Estado mas foi a que mais cresceu nos últimos anos, ultrapassando mesmo o crescimento da dívida ao estrangeiro, que se situou nos 40% nos últimos quatro anos.

Pelo contrário, o crédito ao sector privado reduziu-se e essa quebra é maior a partir do final de 2010, ou seja quando a banca aumentou de forma mais expressiva o crédito concedido ao Estado.

Se em Dezembro de 2010, a dívida concedida pela banca a particulares ascendia a 157.341 milhões de euros, em Março ultimo ela estava nos 151.350 milhões. No mesmo período, o crédito concedido às empresas privadas passou de 144.858 milhões para 136.097 milhões de euros.


Não quereria estar na pele de quem tem de gerir este barco, tentando conciliar o interesse do país com a troika e uma certa ideologia. De facto, estes números podem ter várias leituras. A minha é preocupante. Mas eu só interpreto, não giro nem governo. E, sobretudo, tenho muito poucas ideologias. Sou uma tecnocrata, que é o pior que hoje se pode ser…

Ainda o JPMorgan


fiodeprumo,

Segundo o Wall Street Journal, as perdas do JPMorgan estão relacionadas com uma operação específica deste banco, que tinha como objectivo protegê-lo do risco na Europa.

Foi pensada por Ina Drew, directora de investimentos que trabalhava há trinta anos para aquela instituição, que é, em termos de activos, o primeiro banco norte-americano.

Na quinta-feira, Jamie Dimon, director executivo do JPMorgan, assumiu ter perdido nas últimas seis semanas mais de dois mil milhões de dólares em transacções de mercado. Este valor ainda poderá aumentar devido a investimentos de risco em derivados de crédito.

Ina Drew apresentou, por várias vezes, em Abril, a sua demissão. Contudo ela só seria aceite agora, depois de conhecidos os crescentes prejuízos. Outra possível baixa será a de Bruno Michel Iksil, operador francês do JPMorgan na capital londrina, conhecido como “a baleia de Londres” ou “Voldemort”, um dos bruxos de Harry Potter.

Admite-se que a saída de um dos braços direitos de Dimmon possa significar um volte-face na posição de poder de uma das mulheres mais influentes de Wall Street.

Promessas americanas…


fiodeprumo,


As perdas de 2.000 milhões de dólares com operações em bolsa do JPMorgan Chase afundaram toda a banca norte-americana. Os títulos do maior banco norte-americano em activos afundaram 9,28% para 36,96 dólares, arrastando consigo outros títulos do sector financeiro: o Goldman Sachs e o Citigroup perderam 3,94% e 4,24%, respectivamente, ao mesmo tempo que o Bank of America caiu 1,95%.


Dá que pensar, e muito, a continuidade destes fenómenos. Com efeito, ainda há bem poucos meses altos responsáveis políticos afirmavam que tal se não repetiria…

Rotatividade bancária…


fiodeprumo,

Fernando Faria de Oliveira, actual ‘chairman’ da CGD, vai substituir António de Sousa à frente da Associação Portuguesa de Bancos.

A decisão de não renovar o mandato de António de Sousa terá sido tomada há cerca de um mês, uma vez que o responsável quer concentrar-se na actividade da ECS Capital – Sociedade Gestora de Fundos de Capital de Risco – que tem vindo a ganhar dimensão nos últimos tempos.

Porque será que na banca nunca há surpresas e apenas rotatividade?!

Continuidade


escafandro,

Como outras grandes empresas, os bancos nacionais gastaram nos últimos anos dezenas ou centenas de milhares de euros a delinear «planos de continuidade do negócio». É irónico como tiveram o cuidado de prever a possibilidade de incêndios, terramotos, ataques à bomba ou através de vírus informáticos mas nenhum conseguiu antever os riscos inerentes ao próprio negócio (por exemplo, os relacionados com o excesso de crédito concedido ou com a falta de qualidade dos títulos adquiridos). Mas, enfim, a nossa especialidade sempre foi pensar no acessório. Agora que os prejuízos chegaram, só posso recomendar aos banqueiros nacionais, esses expoentes da economia e da gestão, que lhes apreciem devidamente o sabor – poderão achá-lo um tudo-nada ácido mas experiências novas, ainda para mais em idades já avançaditas, são sempre de valorizar. E, para bem de todos (deles e nosso), esperemos que não tenham de engolir muito pior.

Alguém dá mais?


Rui Rocha,

No leilão ontem levado a cabo nos órgãos de informação relativamente ao valor do prémio ou bónus de Horta Osório foram apresentados, até ver, os seguintes lances:


Expresso: Horta Osório rejeita bónus de 2,3 milhões de euros.

Jornal de Negócios: Horta Osório renuncia a prémio de 2,75 milhões de euros.

RTP: Horta Osório renunciou a prémio de 2,8 milhões de euros.

Económico: Horta Osório abdica de prémio de 2,9 milhões de euros.


Uma coisa é certa. Ainda bem que Horta Osório renunciou, abdicou e rejeitou. Imagine-se o cabo dos trabalhos que não seria para determinar o valor do prémio ou do bónus se o homem calha de aceitar. Um stress.

A verdade nua e crua


Luís Menezes Leitão,

Neste vídeo, Godfrey Bloom, deputado inglês ao Parlamento Europeu, está a referir a verdade nua e crua, que ninguém parece querer aceitar. A que propósito se admite que os Estados contraiam dívida que nunca conseguirão pagar através das receitas fiscais que obtêm? E por que razão se deverá aplicar o dinheiro dos contribuintes a salvar bancos  falidos? Como ele bem diz, quem quer investir em bancos falidos, que o faça com o seu dinheiro.