O bar da Heidi


Luís Menezes Leitão,


Distribuiram-me via e-mail este texto, que depois descobri encontrar-se aqui. Acho que é elucidativo publicá-lo no dia em que o nosso Parlamento discute alegremente a recapitalização dos bancos, depois de ter cortado nos últimos dois anos 25% do salário dos funcionários públicos e já terem sido gastos 6.500 milhões de euros na virtuosa recapitalização do BPN:


“Heidi is the proprietor of a bar in Detroit . In order to increase sales, she decides to allow her loyal customers, most of whom are unemployed alcoholics, to drink now but pay later. She keeps track of the drinks consumed on a ledger (thereby granting the customers loans). 

Word gets around about Heidi’s “drink now pay later” marketing strategy and as a result, increasing numbers of customers flood into Heidi’s bar and soon she has the largest sales volume for any bar in Detroit. 

By providing her customers’ freedom from immediate payment demands, Heidi gets no resistance when she substantially increases her prices for wine and beer, the most consumed beverages. Her sales volume increases massively.

A young and dynamic vice-president at the local bank recognizes these customer debts as valuable future assets and increases Heidi’s borrowing limit. He sees no reason for undue concern since he has the debts of the alcoholics as collateral. At the bank’s corporate headquarters, expert traders transform these customer loans into DRINKBONDS, ALKIBONDS and PUKEBONDS. These securities are then traded on security markets worldwide. Naive investors don’t really understand the securities being sold to them as AAA secured bonds are really the debts of unemployed alcoholics. Nevertheless, their prices continuously climb, and the securities become the top-selling items for some of the nation’s leading brokerage houses. 

One day, although the bond prices are still climbing, a risk manager at the bank (subsequently fired due his negativity), decides that the time has come to demand payment on the debts incurred by the drinkers at Heidi’s bar. Heidi demands payment from her alcoholic patrons, but being unemployed they cannot pay back their drinking debts. Therefore, Heidi cannot fulfill her loan obligations and claims bankruptcy. 

DRINKBOND and ALKI BOND drop in price by 90%. PUKEBOND performs better, stabilizing in price after dropping by 80%. The decreased bond asset value destroys the banks liquidity and prevents it from issuing new loans. The suppliers of Heidi’s bar, having granted her generous payment extensions and having invested in the securities are faced with writing off her debt and losing over 80% on her bonds. Her wine supplier claims bankruptcy, her beer supplier is taken over by a competitor, who immediately closes the local plant and lays off 50 workers. 

The bank and brokerage houses are saved by the Government following dramatic round-the-clock negotiations by leaders from both political parties. The funds required for this bailout are obtained by a tax levied on employed middle-class non-drinkers. 

Finally an explanation I can understand! 

(H/T Richard A.)“.


Quando é conseguiremos arranjar um governo que não se preocupe com os prejuízos do bar da Heidi e dos que investiram na sua política de crédito e se preocupe antes com os cidadãos trabalhadores deste país?
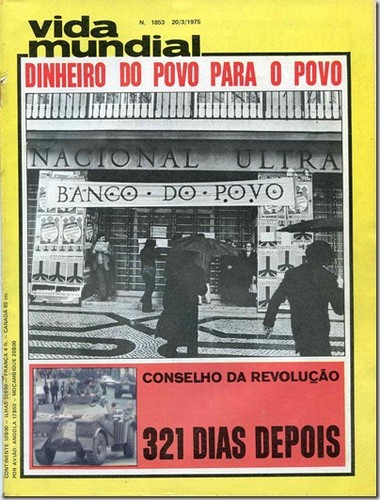
A nacionalização dos bancos.


Luís Menezes Leitão,

 (Imagem retirada daqui)


Tenho idade suficiente para me lembrar do PREC e devo dizer que todos os dias me parece assistir ao regresso de Vasco Gonçalves. Decretam-se dias de trabalho para a Nação, inventam-se classes privilegiadas como pretensas inimigas do povo, confiscam-se os seus rendimentos, e agora até se começa a falar em nacionalizar os bancos. E dizem alguns que este Governo é liberal. Infelizmente não consigo encontrar nenhum laivo de liberalismo nas medidas que estão a ser decretadas, parecendo-me antes de puro socialismo. Só os países socialistas é que tinham taxas de IRS tão elevadas, praticavam impunemente o confisco, e se dedicavam à nacionalização de empresas privadas. No caso presente da nacionalização dos bancos, vai-se fazer os contribuintes assumir o risco de negócios alheios, de cujo fracasso não têm nenhuma responsabilidade. Não vejo qualquer justificação  racional para que um banco, como qualquer outra empresa, não deva falir quando os seus administradores tomam decisões de investimento erradas. Desbaratar o dinheiro dos contribuintes numa nacionalização de prejuízos é absolutamente inaceitável. Se os lucros eram privados, os prejuízos também o devem ser.

Risco zero


escafandro,


De entre os banqueiros nacionais, Ulrich é o que menos urticária me provoca, por ter começado a emitir alertas quando os colegas ainda elogiavam Sócrates e a política de obras públicas. Mas uma declaração destas não pode ficar sem comentário. “Risk free”? Que raio de banqueiros são estes que acham ter direito a produtos sem risco? Nunca nada é “risk free” (já agora, o inglês dispensava-se). “Risk free” para os bancos significa a pagar pelos contribuintes.

A recapitalização dos bancos.


Luís Menezes Leitão,


Justificadamente zangado com o facto de Angela Merkel e Nicolas Sarkozy terem proposto Herman Van Rompuy para liderar o governo económico europeu, Durão Barroso decidiu finalmente assumir as rédeas desse governo e avança agora para a solução da crise: uma acção coordenada de recapitalização dos bancos, que naturalmente terá que ser feita pelos Estados-Membros, ou seja, pelos contribuintes europeus. O objectivo é libertar os bancos dos activos tóxicos que estes lá foram metendo e que a todo o custo procuram esconder.


Portugal poderia explicar à Europa como se faz esta recapitalização dos bancos, pois tem uma magnífica experiência de uma recapitalização bancária de sucesso que foi o BPN. Os contribuintes portugueses recapitalizaram o referido banco em 6000 milhões de euros, tendo obtido um sucesso tão grande que já se conseguiu vender o banco pela extraordinária quantia de 40 milhões de euros, apenas com um pequeno encargo de lá colocar ainda uns adicionais 500 milhões de euros. Só se pode desejar que mil recapitalizações como esta floresçam por toda a Europa.


Alguém um dia há-de conseguir explicar porque é que os bancos são o único negócio que nunca pode falir. Se as empresas tomarem decisões de investimento erradas, vão implacavelmente à falência. Se forem os bancos, cá estarão os contribuintes para suportar os prejuízos. E toda a gente sabe o que isto significará no futuro para os contribuintes: aumentos de impostos, cortes de salários e perda de pensões. Até quando iremos continuar neste ciclo infernal?

Million dollars, baby…


lauraramos,

A Irlanda, através da NAMA (Agência de Gestão de Activos) está a resolver os problemas financeiros da sua banca recorrendo à venda de obras de arte e de outros bens penhorados durante a crise do sector imobiliário.

Naturalmente, o filão não se alimenta exactamente do património do cidadão comum, mas sim dos valores acumulados pelos especuladores, a quem fugiu o pé quando a receita da fortuna fácil se converteu na fórmula da bancarrota, arrastando vítimas.

Entre os bens colocados à venda, encontram-se helicópteros, jactos privados e hotéis de cinco estrelas.


E que tal lembrarem-se do mesmo por cá, nos casos do BPN e do BPP?
O que foi feito deste património bancário?

E deste aqui?

E deste?


Vão-se os anéis, está bem.

Mas ide aos deles, primeiro.

Momento Cashconverters


Rui Rocha,


O Banco de Portugal (BdP) divulgou hoje as taxas máximas (TAEG) aplicáveis aos contratos de crédito aos consumidores no último trimestre deste ano.


Todos os limites máximos foram aumentados. A taxa do crédito pessoal, por exemplo, foi revista para uns tímidos 20,2%. A única excepção ao aumento dos limites registou-se nos cartões de crédito, mantendo-se nestes a razoabilíssima taxa máxima de 34,1%


A imposição de limites máximos é uma prática adoptada pelo BdP desde o final do ano passado. A aplicação de taxas superiores aos referidos limites é considerada usura. A aplicação de taxas inferiores não.

Portugal já está a mudar (28)


Sérgio de Almeida Correia,

“Os bancos serão os mais beneficiados pela descida da Taxa Social Única (TSU). Segundo o estudo do Governo e do Banco de Portugal, os serviços financeiros e seguros serão os sectores cujos custos directos e indirectos com remunerações mais vão descer” – Dinheiro Vivo


“O efeito [da redução da TSU] será pura e simplesmente um aumento dos lucros das empresas que vai ter que ser financiado por um aumento da carga fiscal sobre a generalidade dos portugueses” – Abel Fernandes


“A descida da Taxa Social Única terá, sem dúvida, efeitos. Mas a grande questão é o reverso da medalha, ou seja, a subida do IVA. Por isso, temo mesmo que o impacto desta descida da TSU até possa ser negativo, tendo em conta o actual estado do consumo privado em Portugal. Mais IVA é igual a uma retracção do consumo, com impacto directo na actividade das empresas e no próprio clima económico. Por isso, tenho muitas dúvidas quanto à eficácia da descida da TSU neste momento” – Rui Moreira

Domingos célebres


jmmcc,

Hoje, no limite do prazo, ficou decidido que o BPN será adquirido pelo BIC. Não é a primeira vez que uma operação de suma importância se concretiza num domingo: ficou conhecido, há uns anos, o caso de um curso de Engenharia, cadeira de inglês técnico incluída.

Portugal já está a mudar (5)


Sérgio de Almeida Correia,

“Não vi a justificação e espero que tenham uma boa justificação [para o novo modelo de administração da CGD]. Foi um modelo ensaiado há uns anos atrás e não deixou boa memória. Espero que se tenham acautelado as razões do insucesso quando este modelo foi tentado há uns anos atrás” – João Salgueiro


“O Governo garantiu a António Nogueira Leite o lugar de vice-presidente da CGD, fazendo tábua rasa dos regulamentos da boa governação que exigem que os titulares destas funções sejam escolhidos em conselho de administração” – Público, 27 de Julho de 2011

A história secreta (2).


vidabreve,

A partir de agora, para satisfazer a minha curiosidade e talvez — no futuro — a curiosidade dos leitores, procurarei compreender um pouco melhor o relacionamento entre o grupo Espírito Santo, ou outros grupos económicos, e os governos da república. Estou interessado em aceder a notícias que nos permitam avaliar a influência política destas organizações: casos, esclarecidos ou por esclarecer, zonas de sobreposição entre os interesses dos grupos e as decisões de titulares de cargos públicos, contratações e nomeações — enfim, tudo o que, legitimamente, e dentro dos limites do interesse público, nos permita iluminar uma zona ainda opaca da nossa vida democrática.


O leitor está convidado a participar nesta tarefa, enviando notícias publicadas em jornais de referência, documentos oficiais ou reflexões originais (não rumores) para o emailluismjorge@yahoo.com. Este email estará afixado na barra lateral do Vida Breve nos próximos meses.


Nada me move contra qualquer grupo económico português. Mas, à falta de um jornalismo de investigação independente e corajoso, resta-nos confiar em recursos próprios para vigiarmos o destino dos nossos impostos.

Esta banca não aprende


Teresa Ribeiro,

O Barclays anda há mais de um ano atrás de mim. Alheio à curva ascendente do crédito mal parado quer por força dar-me um cartão de crédito, apesar de não saber grande coisa a meu respeito, pois não sou cliente.

Já perdi a conta às vezes que o recusei pelo telefone. Como se não bastasse, passou também a assediar-me com emails. Quando leio o nome do banco no remetente, já sei qual é o assunto, portanto nem abro. Ontem, antes de mandar mais um para o lixo reparei que desta vez a mensagem vinha com teaser. Agora oferecem-me uma máquina Nespresso. Ando, como toda a gente, a restringir o meu consumo a crédito, por isso lamento, mas vou resistir, apesar de não ter Nespresso em casa. Quando me oferecerem o Clooney, talvez ceda. 

Ao cuidado dos clientes da banca


jmmcc,

Estamos em crise agudíssima, cresce a pobreza, a banca estrangula o crédito. Pois é: faz parte. Também é verdade que os bancos não são contribuintes como os outros, mas é (quase) surpreendente que tenham apresentado um aumento invejável de lucros. De tal modo que, depois do contrato publicitário do BES com o Ronaldo, agora é o BCP que está em campanha promocional com o Mourinho. São, talvez, os maiores investimentos de sempre feitos em comunicação no mercado nacional.

Deixem-me ver se adivinho a quem é que a banca debita a despesa…

O homem e a queda


jmmcc,

Segundo o Público Última Hora, «são falsos os três extractos de conversas que foram postos a circular na Internet tendo como interlocutores o primeiro-ministro, José Sócrates, e o banqueiro Armando Vara.» Não é que isto tenha algo de extraordinário: tratando-se de segredo de justiça, a mentira pode ser verdade e a verdade pode ser mentira, visto que ninguém irá fundamentar qualquer afirmação que faça. Extraordinário – isso, sim – é este hábito que está a instalar-se de chamar "banqueiro" a Vara.

Já não ficarei admirado se o homem, um dia destes, publicar um livro sobre a sua empolgante vida no mundo da alta finança. Insistam só mais um bocadinho que ele ainda se convence. É de boa tradição as biografias traduzirem a ideia de «a vida e a obra» ou «o homem e a obra». Novidade são as biografias do tipo «o homem e a queda», uma tendência que o banqueiro João Rendeiro inaugurou com indesmentível sentido de oportunidade.

A segunda vista


Ana Vidal,


Estive durante muitos anos ligada à publicidade (ainda estou, pontualmente) e a comunicação, em termos mais genéricos, mantém-se o meu métier. Por gosto e hábito instalado, sigo a publicidade que se vai fazendo, entusiasmo-me ainda com uma campanha "bem esgalhada" e fico perplexa, ou até indignada, com as aberrações criativas que às vezes vejo por aí.


A última campanha do Millennium BCP é um desses casos. Não chegando a deixar-me indignada, deixa-me de boca aberta pela total falta de senso e de sentido de oportunidade. Como é possível que um banco, perante um quadro de total – e justificada! – perda de confiança por parte dos cidadãos seus clientes, escolhe como mensagem um slogan que não remeta de forma inapelável para uma completa transparência de intenções, que não se destine a recuperar a imagem perdida de solidez e fiabilidade? Em pleno vórtice de notícias negras sobre banqueiros presos, arguidos ou investigados, depósitos e poupanças desaparecidos para parte incerta, malabarismos através de off-shores e uma crise de valores que varre todas as competências e reverências que os portugueses tinham por intocáveis, a frase "À primeira vista, é só um banco" é, no mínimo, desastrada. Apetece logo perguntar: "E à segunda vista, o que é? Uma corja de malfeitores? Uma confraria secreta, que usa e abusa das nossas poupanças? Quais as surpresas que nos esperam numa análise mais detalhada, para além da fachada bonitinha e simpática?


A sugestão de que existe, sequer, uma "segunda vista", é fatal, porque tudo devia ser e parecer claríssimo à primeira. Pergunto-me como pode o BCP ter aprovado uma campanha que é um verdadeiro tiro no próprio pé.


Os sinais


jmmcc,

Clientes do Banco Privado Português encostam o ministro Teixeira dos Santos à parede. Bem ou mal, o governo tinha prometido responsabilizar-se até cem mil euros por depositante, tinha prometido analisar rapidamente a situação, tinha prometido descongelar essas poupanças a breve trecho. Mal ou bem, os depositantes não accionaram os ex-administradores do BPP, alguns estão sem emprego, alguns já passam sérias dificuldades que se avolumam a cada dia.

Os franceses e os gregos conhecem os sinais. Paira no nosso horizonte o receio de que venha a explodir e a alastrar uma séria agitação social em Portugal. Não sei se os desvios irregulares da banca que o regulador do Estado não regulou, além dos danos que isso está a provocar, configuram os tais sinais. O que sei é que estes nascem sempre de dramas que atingem o desespero.

Da parte fraca


jorgeassuncao,

O porta-voz dos clientes do BPP, Durval Padrão, disse à Lusa que os clientes apoiam a solução defendida pelo presidente do BPI, Fernando Ulrich, que apontou para a necessidade de ser o Estado a gerir o "mega-fundo". O presidente executivo do BPI defendeu na terça-feira que o Estado deve comprar os títulos dos clientes do Banco Privado Português (BPP) considerados de retorno absoluto e apelou às autoridades para que resolvam depressa a situação. E eu, simples contribuinte português, defendo que o presidente do BPI antes de defender o que o Estado deve ou não deve fazer, deve ser o primeiro a chegar-se à frente. Quanto à questão de fundo, compreendo perfeitamente a revolta dos clientes do BPP, mais ainda quando são discriminados face aos clientes do BPN, mas o essencial aqui é que se perceba que o contribuinte português não pode ir a todas e os clientes devem responsabilizar aqueles que são os verdadeiros culpados pela situação em que se encontram: os gestores privados da instituição em causa. Espero, portanto, que o governo português saiba dizer não aos clientes do BPP, evitando ceder à pressão a que está a ser sujeito.

A massa de que são feitos


jmmcc,

Anda por aí um anúncio que diz assim: «O cartão Santander Totta dá-lhe 5% de desconto nas suas compras.» Não sei se é em todas ou apenas nas compras a crédito: convém ler o contrato com atenção. Se for a crédito tem importância sabê-lo, por ser o mesmo banco a que Francisco Louçã se referiu no Parlamento há poucas semanas: o Santander Totta está a oferecer crédito pessoal a 28 por cento!

Mesmo em tempos desfavoráveis para a sua imagem, a banca não aprende. Há bancos que não resistem: está-lhes no sangue. Ou melhor: está-lhes na massa.

Saltos à Vara


jmmcc,

Se há alguém neste país cujo percurso inspira a mais profunda admiração é Armando Vara, que se prepara agora para ser o presidente do BCP-Angola.

Anteontem não tinha um curso superior, ontem já tinha uma licenciatura pela Universidade Independente. Anteontem era empregado bancário, ontem já era administrador na banca, hoje é vice-presidente num banco, amanhã será presidente.

É irresistível observar a sua tenacidade, o modo como tem subido a pulso na vida. Um exemplo de vencedor que deve ser apontado a todos os que querem chegar mais alto. Aprendam a saltar, vá.