Também nos obrigaram a pagar as dívidas dos bancos e nem sequer precisaram de factura.
A verdade é que não é nada de muito novo
Rui Rocha,

Nem sempre fica solteira. Desta vez, por causa da má-língua, casou com o enjeitado. Foi um casamento de conveniência. O sonso não queria nada com ela.
Ainda não está o ar limpo do mal esclarecido caso das contribuições para a Segurança Social do primeiro-ministro e eis que volta à baila a questão, já anteriormente falada, da existência de uma lista “VIP” nas Finanças. A Dr.ª Manuela Ferreira Leite não quer acreditar. Eu também não, mas hoje em dia até da minha sombra desconfio. O Expresso e a Visão ainda são dos poucos que no pobre panorama jornalístico nacional merecem credibilidade, e o facto de haver quem dê a cara e o nome – coisa rara em Portugal – por aquilo que o secretário de Estado Paulo Núncio negou, a confirmar-se, seria um caso de tal forma grave que tudo o que já aconteceu ficaria obnubilado.
Uma situação destas impõe à Procuradoria-Geral da República o dever de actuar de forma célere e conclusiva. Não estamos no campo das “lutas político-partidárias”. Este é um assunto que interessa a todos os portugueses. E das duas uma: ou o secretário de Estado e os responsáveis pela situação são chamados à pedra com todas as consequências políticas e criminais ou alguém deverá responder em juízo pelas gravíssimas suspeitas que levantou. O assunto é demasiado sério para ficar pela rama e, no que me diz respeito, estou farto de meias-verdades e da protecção de algumas camarilhas rascas que apostam em lançar a confusão de cada vez que surgem casos destes com a sua gente. Qualquer que seja o partido em causa. É bom que fique claro porque essa cambada já mostrou ser toda igual na hora dos apertos e preferir a fuga em frente, a desvalorização da gravidade dos casos, o ataque soez aos adversários políticos, ao rápido esclarecimento da verdade. À limpeza do ar.
«É possível que o Estado que oferece uma multa de amigo às pessoas que ocultaram milhões de euros no estrangeiro, que as isenta de responsabilidades criminais e que ainda tem atenção suficiente para lhes proteger a identidade, é possível, dizia eu, que este mesmo Estado execute penhoras da única casa de quem deve dois mil euros ao Fisco e já tem o magro salário penhorado? É possível – e acontece em Portugal.»
Bruno Faria Lopes, no Diário Económico
A Direcção Geral do Orçamento explica que tal se ficou a dever à “variação negativa de 18,8% nos impostos directos”, ou seja, IRS e IRC, e à “variação positiva de 0,5% nos impostos indirectos”, onde se inclui o IVA.
Se este efeito fosse retirado, aquele departamento considera que a receita fiscal “registaria um decréscimo de cerca de 1,6% face ao período homólogo de 2011”.
Pode ser que seja assim. Mas o que é que vai ser feito para corrigir a situação, se ela se prolongar?
A ser verdade, esta notícia é o exemplo perfeito de como uma boa ideia (incentivar as pessoas a pedirem factura quando adquirem bens ou serviços) pode rapidamente dar lugar a um perfeito disparate (multar quem não pede factura). No entanto – e, uma vez mais, a confirmar-se a notícia -, será sem dúvida muito interessante como poderia ser esta ideia colocada em prática. Que diabo: neste país nem o estacionamento é minimamente controlado, quanto mais o pedido de factura por uma bica!

Contribuinte: sujeito passivo. Ver também amorfo, conformado, espoliado, esbulhado. Em análises sociológicas pode aparecer com a designação de classe média.
Benefícios fiscais: prerrogativas previstas na lei que permitem à Administração Tributária, de forma discricionária, exaurir o património e o rendimentos dos contribuintes até ao último cêntimo.
Crédito de imposto: faculdade atribuída à Administração Tributária de se financiar junto dos contribuintes a juros irrisórios.
Retenção na fonte: barragem de grandes dimensões que substitui a antiga mini-hídrica.
Dossier fiscal: repositório de documentos que visa incriminar o contribuinte em caso de resistência à tributação.
Incrementos patrimoniais: operações que permitem à Administração Tributária confiscar o património dos contribuintes sem prévio contraditório.
Isenção: privilégio que exime a Administração Fiscal de prestar explicações aos contribuintes pelos actos tributários.
Transparência fiscal: regime especial que ignora o limiar de sobrevivência de uma pessoa colectiva ou singular para tributar integralmente todos e quaisquer rendimentos.
Justiça fiscal: versão agressiva da Justiça de Fafe em que o papel das massas populares é desempenhado pela máquina fiscal.
Abatimento: eliminação do sujeito passivo. Deve ocorrer logo que este deixa de apresentar capacidade contributiva.
Domicilio Fiscal: local onde devem ser realizados os abatimentos (os custos de deslocação correm por conta da família do contribuinte e são cobrados em regime de pré-pagamento).
Matéria colectável: em rigor, tudo.
Na gestão privada, quando a Administração da empresa faz asneira, tenta encontrar um esquema que permita convencer os accionistas e o mercado de que, apesar de tudo, o negócio foi proveitoso. Com sorte, safa-se no curto prazo e depois logo se vê. Na gestão pública, o Estado tapa o buraco, no curto e no médio prazo, com o dinheiro dos contribuintes. E depois logo se vê.
“Fisco está a avaliar casas acima do preço de mercado“
Jornal de Negócios, 1 de Agosto de 2011
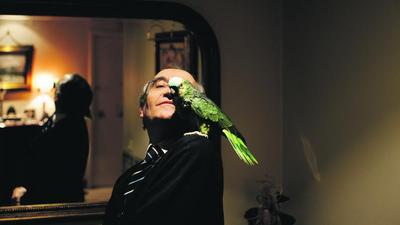
Acordei outra vez com fortes sintomas de cessação de vigência. Perante o agravar da situação, decidi dirigir-me ao exemplar de parceria impúdico-privada que trata da saúde dos contribuintes da minha zona de residência fiscal. Creio que em tempos lhe chamaram hospital. Antes de sair da fonte de IMI (parece-me que há uns anos atrás se chamava casa), muni-me de toda a paciência necessária para enfrentar a sessão de relaxamento (penso que em tempos se dizia horas de espera) na sala onde os impacientes se encontram divididos em dois grupos. O dos que já atingiram a situação de extrema pobreza e o dos que estão a caminho. Os primeiros ainda não pagam taxas demolidoras. Os segundos ainda não pagam imposto de saúde. Após três horas e meia que incluíram massagem à paciência e banho de imersão em tudo quanto foram espirros, muco e perdigotos dos que tossiam em redor, eis-me a caminho da minha reunião com o médico cubano de turno. Mal me pôs a Buena Vista em cima, tratou-me como se fosse de família. Bien venido a este Social Club, saudou-me com a cordialidade própria das gentes que beneficiam do regime que Habana. Gracias, doctor Numerus Clausus. Veo que está usted con cessação de vigência, continuou com Fidelidade às boas práticas de diagnóstico. Sim, é isso doutor Lobby, respondi. Y la EVT, perguntou-me. Fiz análises há pouco tempo e continuava com duplicação de docência, sussurrei envergonhado. Y los índices de tolerância a la Merkel? Suspirei: continuam muitíssimo elevados, doutor Ordem dos Médicos. Veio pronta a prescrição: Le voy a recetar un PEC. Cantei de fio a pavio uma música dos Deolinda antes de opôr: mas, já é o quarto que faço! Com a calma própria dos habitantes da ilha do regime QueNuncaMaisCai, perguntou-me: acaso prefiere usted un tratamiento invasivo? Le puedo poner un FMI! Levantei-me com toda a dignidade que o peso de oito séculos de independência às costas permite e nem lhe respondi. Carreguei a minha cessação de vigência para casa decidido a preencher a declaração de IRS em papel. Recicalado. Afinal de contas, que se lixe a saúde. Os impostos estão primeiro. Antes disso, porém, decidi ler o jornal para me inspirar para esse esforço criativo. Foi então que vi o Dr. Bagão Félix a defender, com um papagaio no ombro, uma solução PSD, PP, PCP para o país. Para além de uma crise de cessação de vigência, agora também tenho sintomas agudos de CayoCoco.
A ideia de que os novos impostos possíveis irão reportar-se ao princípio do ano está hoje a espalhar-se. Ora, a legislação aplicada com efeitos retroactivos só acontece em casos muito específicos e raros. E nunca em Direito fiscal.
Provavelmente, cobrar para trás ou cobrar durante mais tempo não aquenta nem arrefenta, mas é razoável perceber-se que muita gente planeia a sua vida com muita ginástica, com dramática acrobacia. Por isso, é bom que não se embarque em qualquer atoarda que surja, porque os tempos são propícios à mais variada especulação. Muitas vezes, são rumores lançados para se saber a reacção e ver se colhe. Preparemo-nos para os embates.
Podia… mas não era a mesma coisa.
Os destaques que andam a ser dados aos processos fiscais que aguardam julgamento e decisão nos tribunais da especialidade estão duplamente incorrectos. Por um lado, referem a imensa importância global de que o Estado é credor. Por outro, não referem os valores que é suposto estarem incluídos naquela importância e que já estão a ser cobrados à força. E é aqui que reside o duplo erro:
— não é certo que a administração fiscal ganhe a totalidade dos processos em causa (é mais certo que perca muitos, como se sabe por experiência) e que, por isso, tenha de repor o que anda a cobrar indevidamente;
— as cobranças indevidas em curso já foram contabilizadas nas contas do Estado como integralmente cobradas e, portanto, teriam de ser subtraídas àqueles números em dívida.
Vou exemplificar.
Há muita gente que tem processos por dívidas à Segurança Social e ao Fisco, os quais estão integralmente apurados e apenas aguardam julgamento e decisão nos tribunais. Em muitos casos, o processado (já constituído arguido) apresentou contradição e tem todos os motivos para acreditar que a decisão final lhe será favorável.
Porém, com os processos adormecidos em tribunal, o Estado não quer esperar e procede à penhora de bens (se existirem) ou dos salários (que é o mais comum) e, pelo caminho, ainda vai retendo, por exemplo, reembolsos do IRS a que o contribuinte tem direito e que deixa de receber.
Ora, esta cobrança é indevida (é uma das muitas irregularidades da administração fiscal), porque os processos não foram concluídos: aguardam julgamento e decisão do tribunal. Esta cobrança é indevida, sim, mas o certo é que vai decorrendo e há um sem-número de casos destes. Por vezes, com grandes sacrifícios por parte de quem tem salários penhorados à força.
Posto isto, no dia em que os processos forem finalmente concluídos e se a decisão for favorável ao contribuinte, está bom de ver que os números que andam a ser divulgados são irreais.
Além do procedimento arbitrário indevido, acresce outro problema de evidente injustiça: é que a administração fiscal cobra os juros que são publicamente conhecidos aos devedores, mas, quando toca a devolver o que cobrou indevidamente, o juro que soma ao reembolso é ridículo. Enquanto isso, os processos em cobrança irregular que apenas aguardam julgamento e decisão estão parados até ninguém-sabe-quando. E é tudo isto que está por divulgar.