Gajos que queriam pôr as pernas dos banqueiros alemães a tremer não conseguem sacar uma declaração de rendimentos ao António Domingues.
Xoninhas
Rui Rocha,

Gajos que queriam pôr as pernas dos banqueiros alemães a tremer não conseguem sacar uma declaração de rendimentos ao António Domingues.
Muito curiosa a argumentação sobre os vencimentos na Caixa. Ah e tal que para gerir o banco público é necessário escolher os melhores e, por isso, as remunerações têm de estar em linha com as praticadas nos bancos privados. Certo. Já para chefiar o governo do país serve um borra-botas qualquer, disponível para ganhar 5 ou 6 mil euros mensais, a que nenhuma empresa privada confiaria sequer um par de mangas de alpaca.
Sempre que oiço falar em administradores não executivos, lembro-me do filme Wall Street, uma verdadeiro ícone da década de 1980, como marco do capitalismo triunfante desses tempos, em que não se pedia ajudas estatais em caso algum. Nesse filme Gordon Gekko, um tubarão da alta finança, tinha acabado de comprar parte de uma empresa e nessa qualidade dirige-se à assembleia geral de accionistas. Na assembleia o presidente do conselho de administração pede aos restantes accionistas que não sigam as posições do novo accionista. A resposta dele é demolidora: “O seu conselho de administração tem 33 vice-presidentes e a empresa deu 110 milhões de prejuízo no ano passado. Tenho a certeza que grande parte dos prejuízos podem ser eliminados, eliminando a troca de papéis entre os 33 vice-presidentes. Os accionistas são os donos da empresa e eles é que vão decidir“.
No caso do Novo Banco tivemos uma situação única a nível mundial com uma resolução decretada pelo Estado, tendo-se criado um “banco bom” com a ajuda de dinheiro emprestado ao Fundo de Resolução, que o Estado nos tentou convencer de que irá ser recuperado. Pois não só esse “banco bom” não pára de dar prejuízos, tendo até conseguido este ano que os mesmos subissem para mais de 362 milhões de euros, como agora descobriu a urgente necessidade de um “chairman”, ou seja de um presidente não executivo.
Falar em administradores não executivos é estabelecer uma contradictio in terminis. O que faz falta aos nossos bancos são accionistas a sério, que elejam administradores a sério. Deixar o Estado entrar neste negócio, ainda mais distribuindo administradores não executivos por todo o lado, só serve para destruir o dinheiro dos contribuintes. E este faz muita falta noutros lugares.
Não percebo. A valerem alguma coisa, as razões que Sócrates invoca no artigo de hoje (JN/TSF) são precisamente as que deveriam fazer que defendesse um Inquérito. Se nada fez de censurável, se nada teme, se não interveio, se não deu orientações, se não tem qualquer ligação com Vale do Lobo, se a iniciativa é desastrosa para os seus autores (PSD), se a gestão pública da Caixa é imaculada, então nada melhor que o Inquérito para deixar tudo em pratos limpos. Passe o truísmo, só é possível lavar roupa suja se esta não estiver muito limpa.
1. Tenho apenas a dizer que embora não simpatize com o estilo que normalmente exibe, nem com algumas das suas posições, António Ribeiro Ferreira está cheio de razão a propósito daquilo que escreveu no jornal i. Por me parecer pertinente e considerar ser essa forma de actuação, há muitos anos, um dos cancros da democracia portuguesa, que só tem contribuído para o seu descrédito e para cavar ainda mais o fosso entre as pretensas “elites” e os cidadãos, entre os partidos e o eleitorado, abaixo transcrevo aquilo que de relevante interessa sublinhar sobre a novela da Caixa Geral de Depósitos (CGD):
2. É evidente que aquilo que o primeiro-ministro fez, embora com uma outra roupagem, foi um novo convite aos professores portugueses para emigrarem. Para se safarem como puderem fora de portas, para se internacionalizarem, para se exportarem, que a Pátria está de rastos e continua sem poder acolhê-los. Porém, se há alguém que não tenha qualquer autoridade para criticar o que por ele foi dito é Passos Coelho. Se achava bem na altura que os portugueses emigrassem, deverá hoje continuar a pensar o mesmo. Já quem então criticou o que o ex-primeiro-ministro e seus acólitos disseram sobre o mesmo assunto, independentemente da forma e do tom, só pode ter agora, perante o que António Costa disse, um único discurso: voltar a repudiar o convite.
A coerência devia ser tratada como uma coisa séria. Na política, a coerência devia contar para mais alguma coisa do que para armar fogachos e alimentar a politiquice caseira.
Mas a resposta do BCE é extremar ainda mais esta política. Isto causa alocações de recursos erradas na economia real que ficam cada mais difíceis de reverter sem dores ainda maiores. Quem tem poupanças perde enquanto proprietários de acções e apartamentos rejubilam.
Pior, ao auto-nomear-se o salvador de último recurso da Eurozona («tudo o que seja necessário fazer»), o BCE permitiu aos políticos sentarem-se sobre as mãos no que respeita a reformas incentivadoras do crescimento e à necessária consolidação fiscal.
Por isto, a política do BCE ameaça o projecto europeu como um todo em nome da estabilidade financeira de curto-prazo. Quanto mais tempo esta política impedir a catarse necessária, mais contribuirá para o crescimento dos populismos e das forças extremistas.
(…)
Quando a redução das taxas de juro para níveis nunca vistos em vinte gerações falhou no estímulo à inflação e ao crescimento, o BCE embarcou num programa massivo de compra de dívida dos membros da Eurozona – o quantitative easing. Mas quem vendeu dívida soberana ao BCE não gastou nem investiu os lucros e o dinheiro acabou apenas de volta ao Banco Central.
Por isso o BCE seguiu até ao extremo lógico: impôs taxas negativas aos depósitos. Actualmente quase metade da dívida pública da Eurozona negoceia com rendimentos negativos. Ao mesmo tempo, o BCE assegura a solvência dos seus membros como comprador de último recurso – o chamado programa OMT.
(…)
Para além disso, os governos já não receiam que o falhanço na reforma das suas economias ou na redução da dívida faça subir o custo de pedir dinheiro emprestado. Na realidade, o nível total de endividamento na Eurozona tem crescido, com o reformado e reinterpretado Pacto de Estabilidade e Crescimento 3 tão desdentado como sempre. Diferenciais de risco praticamente desapareceram dos mercados de títulos do tesouro. Urgentes reformas nos campos do trabalho, da banca, da política, da educação e da governação foram adiadas ou deixadas cair. E as mãos-largas e o risco moral são jogos difíceis de abandonar.
(…)
Enquanto é difícil provar que os aspectos positivos não são assim tão positivos (embora pareçam não ser), os efeitos negativos das políticas do BCE são mais visíveis. Por exemplo, empréstimos ultra-baratos providenciam suporte de vida para empresas que não seriam viáveis em condições mais normais. Isto levou a sobrecapacidade – para não mencionar deflação – em muitas indústrias europeias, com as receitas caindo em relação aos activos. No ano passado, 40% das empresas não tiveram aumentos de receitas. É irónico que muitos pensem que aumentos de produtividade podem ser despoletados através de taxas ainda mais baixas.
(…)
A mais longo prazo, as consequências negativas de taxas ultra-baixas e compra de títulos públicos surgem de uma falta de reformas económicas. Não era suposto ser desta maneira. Imediatamente após a crise, o contrato implícito era que os políticos reduziriam os níveis de dívida pública e implementariam as reformas estruturais necessárias enquanto o BCE lhes providenciaria tempo e dinheiro.
(…)
Provavelmente com boas intenções, o BCE colocou-se numa posição em que as suas decisões são cada vez mais influenciadas pelos mercados.
(…)
Mario Draghi, o presidente do BCE, tem dito repetidamente que não pode tornar o cumprimento da sua missão dependente do facto de outros agentes (ou seja, os políticos) cumprirem a deles. Mas o mundo é o que é – ignorar as consequências mais vastas da política monetária conduziu à última crise.
Excertos de uma análise do Deutsche Bank (tradução minha, um pouco apressada mas espero que sem erros significativos). Três notas:
1. Há anos que Mario Draghi apela a reformas estruturais. Não apenas os políticos o ignoram como aproveitam a acção do BCE para as adiar. Entretanto, não obstante as taxas de juros reduzidas, o castelo de cartas da dívida pública vai aumentando de tamanho (ver gráfico na página 7 do relatório) e a economia definha. Mergulhados numa convalescença eterna, os cidadãos viram-se para os populismos. Não creio que o plano fosse este.
2. Apesar de ter vindo a reduzir a exposição, o Deutsche Bank está «pendurado» numa montanha de produtos derivados. As medidas do BCE deveriam pois ser-lhe benéficas (e têm sido). Ainda assim, lança o alerta.
(Reconheça-se: há quem diga que terá problemas graves em qualquer dos cenários.)
3. Enquanto o Deutsche Bank se mostra preocupado, o Commerzbank pondera fazer bypass ao BCE.
Brada-se há quase uma década (o tempo voa, mesmo quando não nos divertimos) contra o salvamento dos bancos pelos contribuintes. Justificadamente, admita-se. Os erros de gestão foram gigantescos, quando não criminosos. Todavia, a irritação pareceu e parece dirigir-se apenas ao salvamento dos bancos privados. Pouca ou nenhuma comoção se detectou ou detecta na sequência dos aumentos de capital da Caixa Geral de Depósitos, igualmente realizados à custa dos contribuintes (como se sabe, o próximo é de 4 mil milhões de euros). Ora a CGD até constitui o banco-refúgio dos portugueses; imagine-se a situação em que estaria sem todos os depósitos que esse estatuto lhe proporcionou. Ainda assim, e ao contrário do que se passou no BPN, no BES e no BANIF, cenários de venda ou de resolução encontram-se afastados e os actos da gestão não irritam vivalma nem (cruz credo) constituem fundamento para inquérito parlamentar. Sem grande oposição, o governo propõe-se até subir os ordenados dos administradores.
Mas não espanta. Em 2011 como nos anos seguintes, também ninguém pareceu irritar-se com o salvamento da totalidade do sector público, tão mal gerido e tão falido como os bancos, pelos contribuintes. Fica evidente que a má gestão privada desagrada muito mais do que a má gestão pública – certamente porque a primeira é motivada pelo lucro enquanto a segunda (ouvem violinos?) decorre quase sempre de boas intenções. (Na verdade, nem sequer se trata de desagradar mais ou menos; imensa gente defende com entusiasmo a gestão pública ruinosa: basta ver o que se passa em torno da «geringonça».) E, claro, fica também (ainda mais) evidente a diferença no nível de respeito suscitado pelos trabalhadores de um e outro sector. Como já se viu com pessoal do têxtil, da construção civil ou da restauração, bancários de bancos privados atirados para o desemprego (muitos foram-no, outros estão a sê-lo) geram infinitamente menos empatia do que professores, enfermeiros ou maquinistas de comboio forçados a trabalhar com supressão de regalias e cortes moderados em salários globalmente simpáticos.
Lentamente, os contornos do caso Banif vão ficando mais claros. O processo foi fechado antes de 1 de Janeiro de 2016, evitando as novas regras europeias para a resolução bancária, que forçam uma contribuição dos maiores depositantes e dos detentores de dívida sénior. Ao contrário do que sucedeu no Novo Banco, a venda do «banco bom» foi restringida a entidades com licença bancária, o que permitiu um excelente negócio ao Santander – e um péssimo negócio para os contribuintes. Para grande satisfação dos principais bancos, o Fundo de Resolução foi não apenas poupado a contributos desagradáveis (o que forçou o ministro das Finanças a declarações de veracidade questionável) mas capitalizado – ambas as coisas, mais uma vez, à custa dos contribuintes. Com a ajuda de uma comunicação social acéfala ou alinhada (não sei o que será pior), o ónus de toda a situação foi empurrado para o governo PSD-CDS.
Resta admitir mérito a quem o merece. A operação foi excelentemente montada e perfeitamente executada. Até já se percebe o apoio de Fernando Ulrich (quase sempre alinhado com o PSD) à formação de um governo liderado por António Costa: enquanto o PS é de confiança, a versão do PSD liderada por Passos Coelho e Maria Luís Albuquerque demonstrara não saber respeitar os costumes e as hierarquias da República.
1. Encontram-se quase todos em situação frágil, por erros próprios (empréstimos a «amigos», péssimas avaliações de risco, crença no crescimento contínuo e infinito da economia, empréstimos para evitar perdas decorrentes de empréstimos anteriores) e por políticas dos bancos centrais e dos governos que lhes permitiram «jogar» com uma percentagem demasiado elevada dos recursos captados.
2. Políticos e cidadãos adoraram e incentivaram esse «jogo», que abriu as portas ao crédito barato; naturalmente, uns e outros têm detestado receber a factura.
3. Enquanto se indignam com as perdas dos bancos, os políticos continuam a clamar por crédito barato e os Bancos Centrais continuam a tentar inventá-lo.
4. Das duas, uma: ou se exige que, independentemente da conjuntura, os bancos subam rácios de solvabilidade – e então necessitam de dinheiro e o crédito à economia desce e alguns (como o BANIF) entram em colapso – ou não se exigem rácios mais elevados – e então aumenta-se o risco de, no próximo solavanco da economia, estarem tão frágeis que acabem necessitando de muito mais dinheiro.
5. Para os bancos – e para os contribuintes – dos países onde a correcção dos desequilíbrios orçamentais obrigou à implementação de políticas de austeridade seria preferível adiar a exigência de rácios mais elevados; compreensivelmente, as regras de concorrência impedem-no (lição para futuro: os bancos devem opor-se a políticas públicas arriscadas, não incentivá-las).
6. O crescimento da economia permitiria diminuir as perdas dos bancos mas, se feito (ainda mais) à base de dívida, traria (ainda mais) problemas a prazo.
7. À falta de capacidade dos accionistas, restam duas fontes de capitalização: o Estado (i.e., os contribuintes) e os depositantes.
8. Considerando as necessidades totais, as garantias associadas aos depósitos são garantias dos contribuintes (i.e., deixar falir – atitude mais correcta do ponto de vista do mercado – pode ficar mais caro).
9. Como se vê pelo dinheiro já injectado na Caixa Geral de Depósitos, não é por serem públicos que os bancos escapam aos problemas; o «saque» aos contribuintes passa é mais despercebido.
Três notas ainda sobre o caso específico do BANIF:
1. Convém lembrar que a competência para aplicar processos de resolução é do Banco de Portugal, não do governo. Para além disso, podem ter existido motivos válidos (eleitoralistas existiram certamente, como existem sempre, qualquer que seja o partido no poder) para o governo PSD-CDS ter adiado uma solução. Por exemplo, recear que dois processos em simultâneo (BANIF e Novo Banco) levassem à dispersão de potenciais compradores e fizessem descer os valores propostos. Por exemplo, esperar que a recuperação económica viesse a tempo de permitir uma melhoria na recuperação de créditos e na venda de património, tornando o banco mais atractivo para compradores privados. Por exemplo, procurar evitar a solução, bastante dura, defendida pela Comissão Europeia. Ainda assim, é hoje claro que adiar foi um erro e que este não pode ser assacado apenas ao Banco de Portugal. O mínimo que Passos Coelho, Paulo Portas e Maria Luís Albuquerque devem fazer é admiti-lo.
2. A solução do governo socialista pode ser a menos má mas é também a mais conveniente para o comprador. Tanto no processo do Novo Banco como no da TAP – vide processo cancelado em 2012 – o governo PSD-CDS privilegiou (assumindo riscos) a existência de condições para a obtenção de um preço minimamente justo. Sendo certo que a decisão do BCE de retirar o estatuto de contraparte ao BANIF precipitou os acontecimentos, a opacidade que envolve a escolha do Santander não é bom sinal. Seria também interessante descobrir se quem fez sair a notícia da TVI que despoletou primeiro a corrida aos depósitos e depois a decisão do BCE acabou por lucrar (financeira ou politicamente) com a forma como o processo decorreu. Nota para fãs de teorias de conspiração: o Santander detém uma participação na Prisa, que controla a TVI.
3. Tem piada (ei, cada um diverte-se como pode) assistir ao desconforto do Bloco de Esquerda e do PCP com a via escolhida pelo governo que apoiam e legitimam. A votação do orçamento rectificativo mostra bem como são incapazes de partilhar momentos e decisões difíceis.
Cresci como economista no Banco de Portugal e o que hoje sei devo-o muito àquela instituição onde servi – e gosto de utilizar esta expressão – durante mais de 18 anos. Trabalhei com vários governadores, de Jacinto Nunes a Silva Lopes, destacando apenas estes porque foram aqueles que mais me marcaram.
Tenho um enorme orgulho de por lá ter passado, num tempo difícil e com a primeira intervenção da troika. Felizmente já não estava na casa à época de Vítor Constâncio, que apenas conheci como colega.
Quando formos a uma caixa levantar dinheiro e tivermos medo de ser assaltados, em vez de olhar para trás o melhor mesmo é olhar para dentro do Banco.
Por ter feito com que todos e todas possamos ser accionistas de um banco privado comprando, no decorrer do dia de hoje, mil acções do BANIF pelo preço de um café.
Esteve bem Passos Coelho quando sugeriu Luís Amado para um cargo de representação na UE. Estas declarações, que comprovam a justiça da sugestão, devem por isso ser lidas à luz das notícias mais recentes. Com uma acção a valer 10% de um cêntimo não restam dúvidas quanto ao que aí vem. Espera-se que o salário dos administradores acompanhe a evolução em bolsa do valor das acções.
Não é bonito quando os nossos amigos desconfiam das nossas intenções.
O drama das previsões é a frequência com que elas falham… Mas, quando isso se passa no campo financeiro, os resultados podem ampliar-se muito para além do que se espera.
Decorrido um ano o Novo Banco ainda não foi vendido. Ou seja, os 4,9 mil milhões de euros que o Estado disponibilizou através do Fundo de Resolução – indexados ao défice – fazem com que o sonho dos 2,7% como meta, possa atingir mais do dobro.
Goradas as negociações com a Anbang seguem-se as negociações com a Fosum, que já entrou na Fidelidade e no Hospital da Luz.
Duas preocupações me surgem neste momento, se estas negociações não chegarem a bom termo. Uma, julgar que Maria Luís Albuquerque não poderá cumprir o défice. Outra, considerar que, em Portugal, a China se está a expandir demasiado, num período que me parece o menos propício para tal.
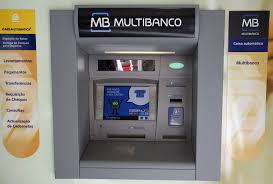
Nas últimas décadas, com excepção da construção da democracia e de alguns pequenos nichos na ciência, no desporto, na literatura, na música ou no cinema, onde a criatividade e o génio lusíada se manifestam, devem ser poucas, muitas poucas, as obras verdadeiramente importantes que enquanto portugueses fomos capazes de construir e dar ao mundo. Temos alguns bons gestores, meia dúzia de empresários dignos do nome, muitos anónimos, mas raras são aquelas obras em que de facto se tenha deixado uma marca de perenidade de tal forma relevante que aqueles que, sabe-se lá porquê, têm sido os nossos modelos não hesitam admirar. A criação do Multibanco é uma dessas obras. E no momento em que passam trinta anos sobre o seu lançamento gostaria de aqui deixar uma nota de apreço a quem o concebeu e aos informáticos portugueses que têm afirmado internacionalmente a qualidade da nossa inovação, em especial no campo da segurança informática e no uso das novas tecnologias. Recordo-me de alguns amigos meus serem despertados a meio da noite por causa do sistema, dos dias e noites que perdiam a procurar as melhores soluções, a garantirem que tudo funcionaria na perfeição. Ao fim de trinta anos é mais do que justo homenagear essa gente, a maior parte desconhecidos para a generalidade dos portugueses, que além-fronteiras deixa muita gente extasiada – não há outra palavra – com a qualidade do seu trabalho. Gente que percorre o mundo a dar cursos, em Londres, em Nova Iorque, em muitos outros locais, sempre apresentando novas soluções, dando a conhecer as que têm, e contribuindo com o seu know-how para o progresso e para facilitar a vida das pessoas, que é aquilo para que as máquinas e a tecnologia devem servir.
Os portugueses que estão habituados a viajar e os que vivem fora do país não podem deixar de ter registado o avanço das nossas máquinas e a quantidade de operações que nelas se pode fazer em pouquíssimo tempo e com a máxima segurança por comparação com os equipamentos que prestam um serviço parecido noutros países. Parecido, digo eu, porque os nossos equipamentos são mais modernos, mais seguros e realizam mais tarefas. De levantamento de fundos a transferências e emissão de cheques, permitindo a realização de pagamentos da mais variada espécie, da electricidade a custas judiciais e impostos, sem esquecer a venda de bilhetes de comboio e para espectáculos musicais, quase que diria que ao Multibanco nem falar falta porque até há gravações a recordarem-nos o que temos de fazer para o cartão ou o dinheiro não ficarem esquecidos na máquina. Centros financeiros como Tóquio ou Hong Kong não têm máquinas ATM que proporcionem serviços com a qualidade dos nossos.
O Multibanco não é a panaceia para os nossos males, mas devia ser um exemplo de como em Portugal se podem fazer coisas bem feitas e úteis que a todos servem. Ganham as empresas, ganham os bancos, ganham os cidadãos. No dia em que Portugal, a sua administração pública, o seu governo, as suas instituições, funcionarem como o Multibanco e as nossas obrigações colectivas forem cumpridas com a mesma limpeza, economia, discrição e eficiência, poderemos dizer que o país funciona bem. Não sei se algum dia esse momento chegará, nem quando, porque também não sei ler nas estrelas e não acredito em novos messias. Menos ainda naqueles que temos por aí com a cara nos cartazes. De qualquer modo, entretanto, espero que não dêem cabo do Multibanco e que alguns banqueiros, para poderem continuar a circular em topos de gama alemães e a usar o cartão de crédito nos restaurantes do Guincho, não o queiram transformar em mais uma fonte de conflito à custa dos portugueses, novos e velhos, estudantes ou reformados, trabalhadores ou desempregados, que nos centros urbanos e rurais, no litoral e no interior, dependem do Multibanco para o seu dia-a-dia e das máquinas milagrosas para tornarem os seus dias menos penosos e mais longos.
Afinal o governo grego também pretende salvar bancos com dinheiro público. Mas, justiça seja feita, há uma diferença: foi o próprio governo que os conduziu ao limiar da falência.
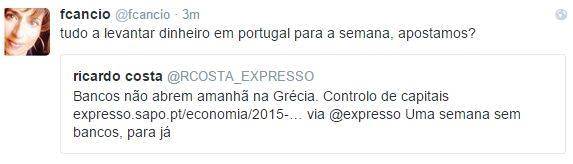 Por exemplos, os que já há uns tempos tinham perdido a confiança no sistema bancário não vão precisar de levantar nada.