
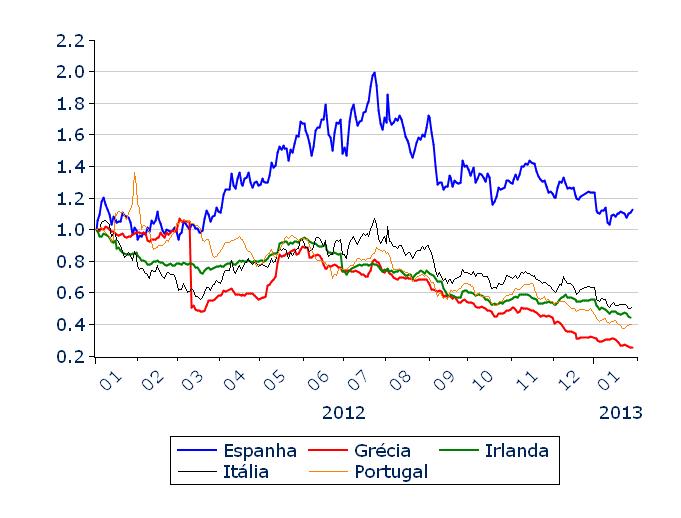
Em resposta ao gráfico bem trazido pelo jaa, e aos restantes comentários feitos aqui, vê-se no gráfico acima que os spreads dos periféricos estão, de facto, em queda desde o início de 2012. Uma queda que se tornou mais pronunciada, e sobretudo mais significativa, a partir do final de novembro. O que nos traz àquilo que eu estava a querer dizer: as palavras e as acções de Draghi tiveram, sem dúvida, um efeito importante, mas foi o facto de os líderes do euro, particularmente Angela Merkel, terem juntado o seu destino ao da Grécia e dos restantes periféricos que capacitou os investidores de que se havia alcançado um ponto de não retorno.
Dito isto, e fazendo uma cronologia breve, ainda no início do ano o BCE concedeu pela 2ª vez elevados montantes em fundos de longo-prazo aos bancos, enquanto a Alemanha e restantes países ditos core se começaram a comprometer com medidas no sentido de maior integração orçamental. No início de março, os mesmos países core comprometeram-se mais com o destino da Grécia ao concederem um novo empréstimo. Ainda na Grécia, o governo reestruturou a dívida detida por privados. Em meados do ano, a coisa começou irreversivelmente a inverter-se. No Conselho Europeu de final de junho, os países anunciaram medidas para aprofundar a integração. No final de julho, Draghi proferiu as famosas declarações, afirmando que “o euro é irreversível”, levando a que no início de setembro anunciasse que o BCE estava disponível para intervir no mercado secundário de dívida pública, no sentido de auxiliar os países sob pressão. Finalmente, no início de dezembro, na reunião do ECOFIN chegou-se a um acordo para a formação do mecanismo único de supervisão (MUS), que tinha sido acordado em traços gerais na cimeira de final de junho.
Paralelamente, é verdade que se verificou um alargamento das políticas monetárias expansionistas dos principais bancos centrais, o que ajudou a redireccionar fundos para os activos de maior risco (e, por isso, maior retorno).
Note-se, ainda, o caminho divergente da dívida espanhola, cujo spread é o único que se mantém acima dos níveis do início de 2012, uma vez que aos problemas orçamentais e do sistema financeiro se alia a dimensão problemática do país (que dificultará um resgate externo).
É. Igualmente meritosa a nomeação de Franquelim Alves.
Obrigado por postar o gráfico. Aprecio a sua interpretação atenta dos dados.
Acha que a atitude unilateral espanhola de impor os seus limites de défice poderá estar também relacionada com este “pior(?)” desempenho?
Em relação à “queda que se tornou mais pronunciada”, permaneço com algumas dúvidas. Uma linha de trend ou uma linha com médias a 10-20 dias daria para ter uma melhor noção.
Há algo que também me faz um pouquito de espécie. Com JC Trichet o BCE comprava títulos da dívida pública soberana ao abrido do SMP. Nos 1os meses de mandato de MDraghi o programa foi-se, ficou tudo a ver os títulos da dívida a CONTINUAR a subir, TAL como antes. Agora com a “ameaça” ambígua de OMT, subitamente tudo muda na cabeça dos investidores?
http://au.news.yahoo.com/a/-/business/16
Os investidores serão assim tão unidireccionados? (excluindo obviamente o seu habitual raciocínio binomial – ter lucro, não ter perdas).
Olhar para o spread da dívida irlandesa mais para trás pode também ser interessante. Em relação aos juros a de longo prazo (não sei onde consultar os spreads) da dívida portuguesa e irlandesa respectivamente, tenho noção que descem desde os 6 meses do programa de assistência (coincidência?). Fonte: BCE
http://www.ecb.int/stats/money/long/html/i
Não quero ser aquele chato no balcão da repartição que em vez de se pedir tudo de uma vez, vai adicionando pedido a pedido. Não quer pelo menos dizer onde tem acesso a esses gráficos (reconheça que uma fontezinha também não ficava nada mal a acompanhar os gráficos hmm?). Veja lá. Posso sempre voltar para trás e tirar a senha F. =)
Não se preocupe!
Ora bem, vamos por pontos:
1. Tanto quanto me lembro, n foi uma escolha unilateral mas antes um acordo com a Comissão Europeia.
2. Tem razão (em relação à média móvel), mas tive preguiça!
3. O programa Trichet era diferente em pontos cruciais, sobretudo no facto de desta vez o BCE ter afirmado mesmo ir comprar montantes ilimitados, tanto quanto fosse necessário (acho que foram mesmo estas as palavras), coisa que não tinha feito antes. A única condicionante é que tinham que ser países sob ajuda do FEEF e que estivessem a tentar regressar ao mercado.