
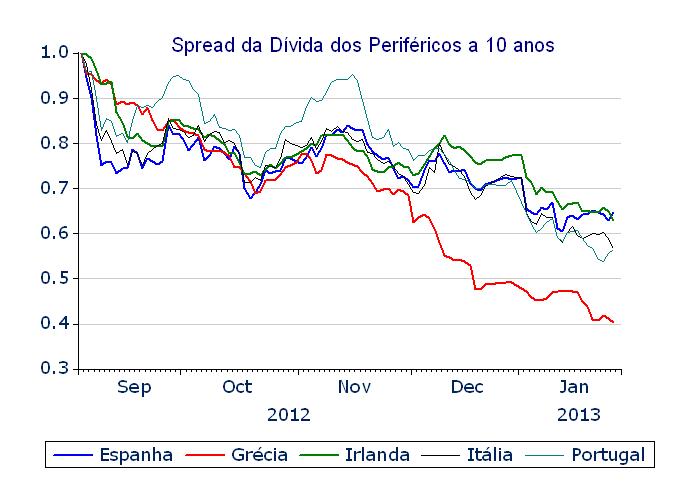
Embora concorde genericamente com a estratégia seguida, a verdade é que a resposta objectiva é: não. Desde o início de Setembro, o spread da dívida portuguesa face à alemã tem diminuido bastante, mas tem-no feito grosso modo paralelamente ao das dívidas dos restantes “periféricos” (na verdade a queda do spread da dívida grega foi bem mais pronunciada, tendo começado a descolar depois das decisões de novembro do Eurogrupo).
Daqui se percebe que a súbita queda do spread — que se encontra já em quase metade dos valores de início de Setembro — não resultou de nenhum factor específico de Portugal. Isto não invalida, ainda assim, que o Governo possa com alguma propriedade argumentar que as suas políticas — nomeadamente a relativa acalmia conseguida, apesar de tudo, nos últimos meses e a aprovação do Orçamento — permitiram que os factores externos que beneficiaram a dívida portuguesa pudessem actuar.
A propósito, ao contrário do que tem sido dito, esta pronunciada diminuição da pressão dos mercados não se deveu exclusivamente aos comentários de Mario Draghi — afirmando estar disposto a fazer tudo quanto necessário para salvar o euro — e às subsequentes medidas do BCE. Resultou também da determinação demonstrada, finalmente, pelos líderes políticos europeus (particularmente Angela Merkel) em manter o euro unido, e, mais do que isso, ao facto de os chamados países core terem tomado medidas que os levaram a um ponto praticamente de não retorno. Em suma, Portugal encontra-se subitamente no caminho de regresso aos mercados essencialmente devido ao facto de os decisores europeus terem empenhado capital, político e monetário na sobrevivência da moeda-única.
Mas os japoneses e as suas bond’s a desvalorizarem 10% num mês, também ajudaram qualquer coisa.
Claro que para os fundos de divisas orientais, é capaz de ter caído mal.
Explique lá isso, sff.
“Resultou também da determinação demonstrada, finalmente, pelos líderes políticos europeus (particularmente Angela Merkel) em manter o euro unido, e, mais do que isso, ao facto de os chamados países core terem tomado medidas que os levaram a um ponto praticamente de não retorno.”
Pfft chutar a bola para a frente com batota da injecção de dinheiro nos mercados aumentando ainda mais os problemas…
Veja-se os EUA o país a entrar em recessão e a bolsa de W.St – por causa da intervenção do FED – passa dos 14000…
“Em suma, Portugal encontra-se subitamente no caminho de regresso aos mercados essencialmente devido ao facto de os decisores europeus terem empenhado capital, político e monetário na sobrevivência da moeda-única. “
Será um lindo suicídio. As distorções hoje são maiores que em 2008.
Pode ser, meu caro, mas um suicídio colectivo não deixa de ser colectivo. É só isso que quero dizer.
“Novembro” é com maiúscula. Ou Portugal será com minúscula?
Cumpts.
Meu caro, dê o desconto, andar a escrever com dois acordos alternadamente não é fácil…
Xiiiii, olhando para o gráfico percebe-se que a Grécia é que está bem, carago.
José Maria:
Concordando contigo que Draghi tem aqui o papel mais importante, talvez fosse conveniente reconhecer (e um gráfico começando no início do ano, como o incluído no post da ‘concorrência’ que linko abaixo, deixa isso evidente) que a tendência já era de descida.
http://oinsurgente.org/2012/12/31/evolu
Sim, mas essa descida na taxa de juro ao longo de todo 2012 deve-se a descidas semelhantes verificadas em todo o mercado de obrigações de alto risco. Não se deve peculiarmente ao trabalho do governo português.
Veja por exemplo como se têm comportado diversos fundos de investimento em obrigações de alto risco (tem um fundo desses no BPI e tem fundos desses em todas as principais casas de investimento: Black Rock, Schroeders, etc – procure por exemplo no sítio do Deutsche Bank) para perceber o fenómeno. Todos esses fundos cresceram acentuadamente de valor ao longo de 2012, o que significa que essas obrigações estão a ter alta procura. Com têm alta procura, o seu preço sobe, o que significa que a taxa de juro (implícita nesse preço) desce. Isto, repito, acontece para a generalidade das obrigações de alto risco, e não apenas para as portuguesas. O que se passa é que os investidores estão a apostas generalizadamente nessas obrigações, na procura desesperada de escaparem às taxas de juro generalizadamente baixas.
A diminuição da pressão dos mercados deveu-se a mais do que isso. Deveu-se também às muito baixas taxas de juro, que têm conduzido os investidores a procurarem cada vez mais produtos de risco mais elevado para potenciarem o crescimento do seu capital. Isso levou a um estado de euforia generalizada no mercado das obrigações de alto risco e alto rendimento, como as portuguesas, mas não somente elas, durante 2012.
Quem é que inventou a porcaria do ditado “contra factos não há argumentos”? É que apesar do mesmo e aproveitando a ignorância popular, os avençados da direita ou os mentalmente condicionados e adeptos da ideologia mal-disfarçadamente esclavagista continuam a clamar pelos louros de outrem. “Viva o governo (genocida) que fez baixar os juros”.
Lembrando Graeme Souness e a propósito da Valeazevedização (ou miguelrelvização) da política portuguesa: cuidado que eles mentem olhando-nos nos olhos e nem os envergonha o facto de nós sabermos que eles estão a mentir.
E dormem descansados. Como? Como conseguirão?
A psicopatologia explica.
Caro José Pimentel. O gráfico é muito interessante e está bem conseguido.
Já agora, que tal pôr o gráfico desde Jan-2012 não? Assim só para ver se o spread já descia 8 meses antes das declarações de Draghi etc…
Aguardo os seus comentários .
Então e o gráfico a partir de Janeiro de 2012 não aparece?
Homem, isto não é uma repartição. E, no entanto, tê-lo-á.
Tirei a senha errada?